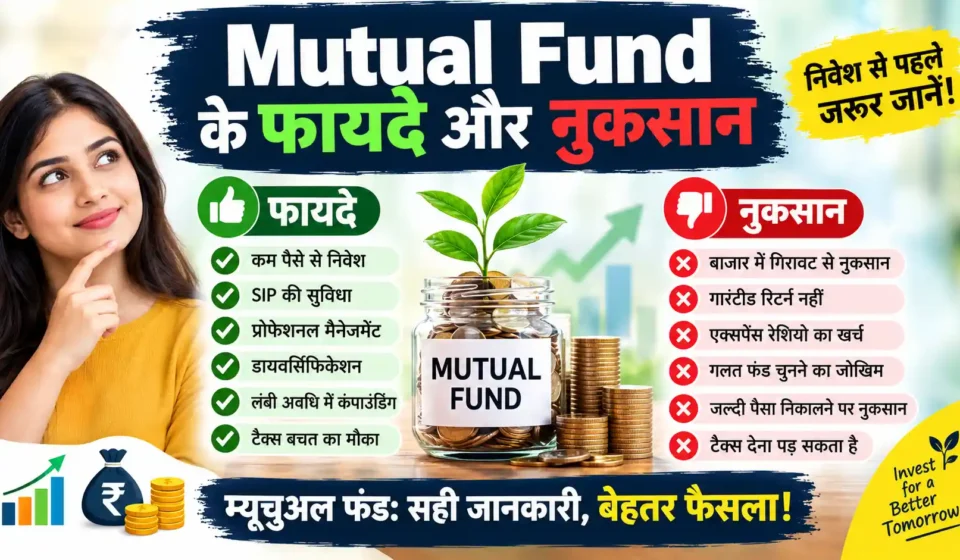
Mutual Fund Ke Fayde Aur Nuksan: म्यूचुअल फंड के 10 बड़े फायदे और नुकसान, निवेश से पहले जरूर जानें

आज के समय में हर व्यक्ति अपनी कमाई का कुछ हिस्सा ऐसी जगह निवेश करना चाहता है, जहां भविष्य में अच्छा रिटर्न मिलने की संभावना हो। ऐसे में म्यूचुअल फंड निवेश का एक लोकप्रिय विकल्प बन चुका है। लेकिन क्या आप जानते हैं कि Mutual Fund Ke Fayde Aur Nuksan क्या हैं? क्या म्यूचुअल फंड में पैसा लगाना सुरक्षित है और क्या इससे लंबे समय में अच्छी कमाई की जा सकती है?
बहुत से लोग बिना पूरी जानकारी के म्यूचुअल फंड में निवेश शुरू कर देते हैं। जब शेयर बाजार में गिरावट आती है, तो वे घबराकर अपना पैसा निकाल लेते हैं। इसलिए निवेश करने से पहले म्यूचुअल फंड के फायदे, नुकसान, जोखिम और संभावित रिटर्न को समझना बेहद जरूरी है।
इस लेख में हम आसान हिंदी में जानेंगे कि म्यूचुअल फंड क्या होता है, यह कैसे काम करता है, इसके प्रमुख फायदे और नुकसान क्या हैं और नए निवेशकों को किन बातों का ध्यान रखना चाहिए।
म्यूचुअल फंड क्या है? (What is Mutual Fund in Hindi)
म्यूचुअल फंड एक ऐसा निवेश माध्यम है, जिसमें कई निवेशकों का पैसा इकट्ठा करके शेयर, बॉन्ड, सरकारी प्रतिभूतियों और अन्य वित्तीय साधनों में लगाया जाता है। इस पैसे को एक पेशेवर फंड मैनेजर निवेश योजना के उद्देश्य के अनुसार संभालता है।
उदाहरण के लिए, मान लीजिए कि आप हर महीने ₹2,000 निवेश करना चाहते हैं, लेकिन आपको शेयर बाजार की ज्यादा जानकारी नहीं है। ऐसी स्थिति में आप म्यूचुअल फंड की SIP के माध्यम से निवेश शुरू कर सकते हैं।
आपका पैसा अन्य निवेशकों की रकम के साथ मिलकर अलग-अलग कंपनियों या प्रतिभूतियों में निवेश किया जाता है। इससे आपको खुद प्रत्येक शेयर चुनने की जरूरत नहीं पड़ती।
हालांकि, म्यूचुअल फंड में मिलने वाला रिटर्न बाजार की परिस्थितियों और फंड के प्रदर्शन पर निर्भर करता है। इसमें बैंक FD की तरह निश्चित ब्याज नहीं मिलता।
भारतीय प्रतिभूति और विनिमय बोर्ड (SEBI) भी निवेशकों को म्यूचुअल फंड के जोखिम और निवेश उद्देश्य समझने की सलाह देता है।
म्यूचुअल फंड कैसे काम करता है?
म्यूचुअल फंड का काम करने का तरीका काफी आसान है। जब आप किसी म्यूचुअल फंड योजना में पैसा लगाते हैं, तो आपको उस योजना की NAV (Net Asset Value) के आधार पर यूनिट मिलती हैं।
मान लीजिए आपने ₹10,000 निवेश किए और उस समय फंड की NAV ₹50 थी। ऐसी स्थिति में आपको 200 यूनिट मिलेंगी।
अब यदि कुछ समय बाद NAV बढ़कर ₹60 हो जाती है, तो आपकी 200 यूनिट की कीमत ₹12,000 होगी। यानी आपको ₹2,000 का लाभ होगा।
लेकिन अगर NAV घटकर ₹40 हो जाती है, तो आपके निवेश की कीमत ₹8,000 रह जाएगी। यानी आपको ₹2,000 का नुकसान होगा।
म्यूचुअल फंड में निवेश का उदाहरण
| विवरण | जानकारी |
|---|---|
| शुरुआती निवेश | ₹10,000 |
| निवेश के समय NAV | ₹50 |
| खरीदी गई यूनिट | 200 |
| NAV बढ़कर ₹60 होने पर कीमत | ₹12,000 |
| संभावित लाभ | ₹2,000 |
| NAV घटकर ₹40 होने पर कीमत | ₹8,000 |
| संभावित नुकसान | ₹2,000 |
यह उदाहरण समझाता है कि म्यूचुअल फंड में लाभ और नुकसान दोनों संभव हैं। वास्तविक निवेश में शुल्क और टैक्स का असर भी पड़ सकता है।
म्यूचुअल फंड के 10 बड़े फायदे (Benefits of Mutual Fund in Hindi)
म्यूचुअल फंड में निवेश करने के कई फायदे हैं। विशेष रूप से उन लोगों के लिए यह उपयोगी हो सकता है, जो कम रकम से निवेश शुरू करना चाहते हैं और लंबे समय में अपनी संपत्ति बढ़ाने का लक्ष्य रखते हैं।
1. कम पैसे से निवेश शुरू करने की सुविधा
म्यूचुअल फंड का सबसे बड़ा फायदा यह है कि निवेश शुरू करने के लिए बहुत बड़ी रकम की जरूरत नहीं होती। कई योजनाओं में आप ₹500 या उससे कम की SIP भी शुरू कर सकते हैं। हालांकि, न्यूनतम निवेश की राशि प्रत्येक योजना में अलग हो सकती है।
उदाहरण के लिए, यदि आपकी मासिक कमाई ₹20,000 है और आप हर महीने ₹1,000 बचा सकते हैं, तो इस रकम को नियमित रूप से निवेश कर सकते हैं।
इस तरह कम आय वाले व्यक्ति भी अपनी आर्थिक क्षमता के अनुसार निवेश की शुरुआत कर सकते हैं।
2. प्रोफेशनल फंड मैनेजर की सुविधा
म्यूचुअल फंड का दूसरा महत्वपूर्ण फायदा पेशेवर प्रबंधन है। इसमें अनुभवी फंड मैनेजर निवेश से जुड़े फैसले लेते हैं।
वे कंपनियों की वित्तीय स्थिति, बाजार की परिस्थितियों और निवेश के अवसरों का विश्लेषण करते हैं।
इससे उन निवेशकों को सुविधा मिलती है, जिनके पास खुद शेयर बाजार का अध्ययन करने के लिए पर्याप्त समय नहीं होता।
हालांकि, अनुभवी फंड मैनेजर होने का मतलब यह नहीं है कि निवेश में नुकसान नहीं होगा।
3. अलग-अलग कंपनियों में निवेश
म्यूचुअल फंड का एक बड़ा फायदा डायवर्सिफिकेशन है। इसका मतलब है कि आपका पूरा पैसा केवल एक कंपनी में निवेश नहीं किया जाता।
उदाहरण के लिए, एक विविधीकृत इक्विटी फंड बैंकिंग, आईटी, ऑटोमोबाइल, फार्मा और अन्य क्षेत्रों की कंपनियों में निवेश कर सकता है।
यदि किसी एक कंपनी का प्रदर्शन खराब होता है, तो अन्य निवेश नुकसान के प्रभाव को कुछ हद तक कम कर सकते हैं।
हालांकि, पूरे शेयर बाजार में बड़ी गिरावट आने पर विविधीकृत फंड भी नुकसान में जा सकते हैं।
4. SIP से नियमित निवेश की आदत
SIP यानी Systematic Investment Plan म्यूचुअल फंड में नियमित निवेश करने का एक तरीका है।
इसके माध्यम से आप हर महीने एक निश्चित रकम निवेश कर सकते हैं।
मान लीजिए आप हर महीने ₹2,000 की SIP शुरू करते हैं। इससे सालभर में आपका कुल निवेश ₹24,000 हो जाएगा।
SIP का फायदा यह है कि आपको हर बार निवेश करने का फैसला नहीं लेना पड़ता। इससे अनुशासित निवेश की आदत विकसित हो सकती है।
लेकिन SIP में भी बाजार का जोखिम रहता है और मुनाफे की गारंटी नहीं होती।
5. लंबे समय में कंपाउंडिंग का फायदा
म्यूचुअल फंड में लंबे समय तक निवेश करने पर कंपाउंडिंग का फायदा मिल सकता है।
कंपाउंडिंग का अर्थ है कि निवेश से प्राप्त रिटर्न भी आगे संभावित रिटर्न अर्जित करने में योगदान देता है।
उदाहरण के लिए, यदि आप 15 साल तक नियमित SIP करते हैं और बाजार से अच्छा रिटर्न मिलता है, तो आपकी कुल निवेश राशि से कहीं अधिक फंड वैल्यू बन सकती है।
हालांकि, यह पूरी तरह वास्तविक रिटर्न पर निर्भर करता है।
6. निवेश निकालने की सुविधा
अधिकांश ओपन-एंडेड म्यूचुअल फंड योजनाओं में निवेशक कारोबारी दिनों में अपनी यूनिट बेचने का अनुरोध कर सकते हैं।
इससे जरूरत पड़ने पर पैसे निकालने की सुविधा मिलती है।
हालांकि, पैसा बैंक खाते में आने में कुछ कार्यदिवस लग सकते हैं। ELSS जैसी योजनाओं में लॉक-इन अवधि भी होती है।
7. अलग-अलग निवेश विकल्प
म्यूचुअल फंड में निवेशकों के लिए कई प्रकार की योजनाएं उपलब्ध हैं।
आप अपने वित्तीय लक्ष्य, जोखिम उठाने की क्षमता और निवेश अवधि के अनुसार इक्विटी, डेट, हाइब्रिड या अन्य फंड चुन सकते हैं।
इससे हर निवेशक को अपनी जरूरत के अनुसार विकल्प तलाशने की सुविधा मिलती है।
8. निवेश की पारदर्शिता
म्यूचुअल फंड योजनाओं में NAV, निवेश उद्देश्य, पोर्टफोलियो और अन्य महत्वपूर्ण जानकारियां नियमित रूप से उपलब्ध कराई जाती हैं।
इससे निवेशक अपने फंड के प्रदर्शन की निगरानी कर सकते हैं।
SEBI के नियमों के तहत म्यूचुअल फंड योजनाओं को निर्धारित जानकारी सार्वजनिक करनी होती है।
9. टैक्स बचाने का अवसर
कुछ म्यूचुअल फंड योजनाएं टैक्स बचाने में भी मदद कर सकती हैं।
उदाहरण के लिए, ELSS में किया गया पात्र निवेश पुरानी टैक्स व्यवस्था के अंतर्गत धारा 80C में उपलब्ध कुल ₹1.5 लाख की कटौती सीमा में शामिल हो सकता है।
हालांकि, नई टैक्स व्यवस्था में सामान्यतः यह कटौती उपलब्ध नहीं होती।
ELSS में प्रत्येक निवेश पर तीन साल का लॉक-इन भी लागू होता है।
10. लंबी अवधि के वित्तीय लक्ष्य पूरे करने में मदद
म्यूचुअल फंड का उपयोग बच्चों की शिक्षा, घर खरीदने और रिटायरमेंट जैसे वित्तीय लक्ष्यों के लिए किया जा सकता है।
उदाहरण के लिए, यदि कोई व्यक्ति 20 साल बाद रिटायरमेंट के लिए पैसा जमा करना चाहता है, तो वह अपनी जोखिम क्षमता के अनुसार लंबी अवधि की निवेश योजना बना सकता है।
नियमित निवेश और समय-समय पर पोर्टफोलियो की समीक्षा से वित्तीय लक्ष्य की दिशा में आगे बढ़ने में मदद मिल सकती है।
म्यूचुअल फंड के इन लाभों को AMFI की आधिकारिक वेबसाइट पर भी विस्तार से समझाया गया है।
म्यूचुअल फंड के 7 बड़े नुकसान (Disadvantages of Mutual Fund in Hindi)
म्यूचुअल फंड में कई फायदे होने के बावजूद कुछ महत्वपूर्ण नुकसान और जोखिम भी हैं। निवेश करने से पहले इन्हें समझना जरूरी है।
1. बाजार में गिरावट से नुकसान
म्यूचुअल फंड का सबसे बड़ा जोखिम बाजार में उतार-चढ़ाव है।
यदि आपने इक्विटी म्यूचुअल फंड में पैसा लगाया है और शेयर बाजार में बड़ी गिरावट आती है, तो आपके निवेश की कीमत भी कम हो सकती है।
उदाहरण के लिए, ₹1 लाख का निवेश बाजार में गिरावट के कारण ₹80,000 तक आ सकता है।
इसलिए म्यूचुअल फंड को पूरी तरह सुरक्षित निवेश समझना गलत होगा।
2. निश्चित रिटर्न की गारंटी नहीं
बैंक FD में आमतौर पर पहले से निर्धारित ब्याज दर होती है, लेकिन म्यूचुअल फंड में ऐसा नहीं होता।
किसी फंड ने पिछले पांच साल में अच्छा रिटर्न दिया है, तो जरूरी नहीं कि अगले पांच साल में भी वैसा ही प्रदर्शन करे।
AMFI के अनुसार म्यूचुअल फंड गारंटीड रिटर्न वाले उत्पाद नहीं हैं और इनमें मूलधन का नुकसान भी संभव है।
3. एक्सपेंस रेशियो का खर्च
म्यूचुअल फंड कंपनियां फंड के संचालन और प्रबंधन के लिए खर्च वसूलती हैं, जिसे Expense Ratio कहा जाता है।
उदाहरण के लिए, यदि किसी फंड का सालाना एक्सपेंस रेशियो 1% है, तो यह खर्च फंड की संपत्ति से लिया जाता है और NAV में समायोजित होता है।
अधिक एक्सपेंस रेशियो लंबे समय में आपके कुल रिटर्न को प्रभावित कर सकता है।
इसलिए निवेश से पहले Direct और Regular प्लान के खर्च की तुलना करना उपयोगी होता है।
4. गलत फंड चुनने का जोखिम
बाजार में अनेक म्यूचुअल फंड योजनाएं उपलब्ध हैं। ऐसे में नए निवेशकों के लिए सही फंड चुनना मुश्किल हो सकता है।
कुछ लोग केवल पिछले एक साल का रिटर्न देखकर निवेश कर देते हैं।
लेकिन फंड चुनते समय उसके निवेश उद्देश्य, जोखिम स्तर, खर्च और अपने वित्तीय लक्ष्य को देखना जरूरी है।
गलत फंड चुनने से निवेशक को अपेक्षा से अधिक नुकसान हो सकता है।
5. जल्दी पैसा निकालने पर नुकसान
यदि आप लंबी अवधि के उद्देश्य से इक्विटी म्यूचुअल फंड में निवेश करते हैं, लेकिन बाजार गिरने पर तुरंत पैसा निकाल लेते हैं, तो नुकसान हो सकता है।
कुछ योजनाओं में निर्धारित अवधि से पहले यूनिट बेचने पर Exit Load भी लग सकता है।
इसलिए निवेश शुरू करने से पहले यह समझना चाहिए कि आपको पैसे की जरूरत कब पड़ेगी।
6. टैक्स देना पड़ सकता है
म्यूचुअल फंड से होने वाली कमाई पर लागू नियमों के अनुसार टैक्स देना पड़ सकता है।
टैक्स की दर इस बात पर निर्भर करती है कि आपने किस प्रकार के फंड में निवेश किया है और यूनिट कितने समय बाद बेची हैं।
इसलिए निवेश का पूरा लाभ समझने के लिए टैक्स के प्रभाव को भी ध्यान में रखना चाहिए।
7. महंगाई और ब्याज दरों का जोखिम
म्यूचुअल फंड के रिटर्न पर महंगाई और ब्याज दरों का भी प्रभाव पड़ सकता है।
उदाहरण के लिए, यदि किसी निवेश पर 6% रिटर्न मिला और उसी अवधि में महंगाई 5% रही, तो वास्तविक क्रय शक्ति में वृद्धि काफी सीमित होगी।
डेट फंड में ब्याज दरों के बदलाव से बॉन्ड की कीमत प्रभावित हो सकती है। साथ ही कुछ डेट फंड में क्रेडिट और लिक्विडिटी जोखिम भी होता है।
इसलिए कम जोखिम वाला फंड भी पूरी तरह जोखिम-मुक्त नहीं होता।
म्यूचुअल फंड के फायदे और नुकसान की तुलना (Mutual Fund Advantages and Disadvantages)
नीचे दी गई टेबल से आप म्यूचुअल फंड के प्रमुख फायदे और नुकसान आसानी से समझ सकते हैं।
| म्यूचुअल फंड के फायदे | म्यूचुअल फंड के नुकसान |
|---|---|
| कम रकम से निवेश शुरू कर सकते हैं | बाजार में गिरावट से नुकसान हो सकता है |
| प्रोफेशनल फंड मैनेजर की सुविधा | अच्छे रिटर्न की गारंटी नहीं |
| अलग-अलग कंपनियों में निवेश | बाजार का जोखिम बना रहता है |
| SIP से नियमित निवेश | गलत फंड चुनने पर नुकसान |
| कंपाउंडिंग का संभावित फायदा | अच्छे रिटर्न के लिए समय लग सकता है |
| अधिकांश ओपन-एंडेड फंड में निकासी की सुविधा | कुछ फंड में Exit Load लगता है |
| अलग-अलग निवेश विकल्प | Expense Ratio देना पड़ता है |
| ELSS से पात्र निवेशकों को टैक्स लाभ | कमाई पर टैक्स लग सकता है |
| लंबी अवधि के लक्ष्य के लिए उपयोगी | महंगाई रिटर्न को प्रभावित कर सकती है |
म्यूचुअल फंड कितने प्रकार के होते हैं?
म्यूचुअल फंड में निवेश करने से पहले उसके प्रमुख प्रकारों को समझना जरूरी है।
1. Equity Mutual Fund
इक्विटी म्यूचुअल फंड मुख्य रूप से शेयर बाजार की कंपनियों में निवेश करते हैं। इनमें लंबी अवधि में अच्छा रिटर्न मिलने की संभावना हो सकती है, लेकिन जोखिम भी अधिक होता है।
2. Debt Mutual Fund
डेट म्यूचुअल फंड मुख्य रूप से सरकारी प्रतिभूतियों, कॉर्पोरेट बॉन्ड और अन्य डेट इंस्ट्रूमेंट में निवेश करते हैं। इनमें जोखिम का स्तर योजना के अनुसार अलग होता है।
3. Hybrid Mutual Fund
हाइब्रिड म्यूचुअल फंड में इक्विटी और डेट जैसे अलग-अलग एसेट क्लास में निवेश किया जाता है। इनका उद्देश्य योजना के अनुसार विकास और जोखिम के बीच संतुलन बनाना होता है।
4. Index Mutual Fund
इंडेक्स फंड किसी निर्धारित मार्केट इंडेक्स, जैसे Nifty 50 या Sensex, को ट्रैक करने का प्रयास करते हैं। इनमें आमतौर पर सक्रिय फंड प्रबंधन की तुलना में कम खर्च हो सकता है।
म्यूचुअल फंड के प्रकार और जोखिम
| म्यूचुअल फंड | प्रमुख निवेश | सामान्य जोखिम |
|---|---|---|
| Equity Fund | कंपनियों के शेयर | अधिक |
| Debt Fund | बॉन्ड और डेट प्रतिभूतियां | कम से अधिक, योजना के अनुसार |
| Hybrid Fund | इक्विटी और डेट | मध्यम से अधिक |
| Index Fund | निर्धारित इंडेक्स के शेयर | इंडेक्स के अनुसार |
| Liquid Fund | अल्पकालिक डेट इंस्ट्रूमेंट | सामान्यतः अपेक्षाकृत कम |
म्यूचुअल फंड में ₹1000 की SIP करने पर कितना पैसा मिलेगा?
बहुत से निवेशकों के मन में सवाल होता है कि अगर हर महीने ₹1,000 की SIP शुरू की जाए, तो भविष्य में कितनी रकम बन सकती है।
इसे एक उदाहरण से समझते हैं।
मान लीजिए आप हर महीने ₹1,000 निवेश करते हैं और आपको सालाना 12% का अनुमानित रिटर्न मिलता है।
₹1000 SIP Return Calculation
| निवेश अवधि | कुल निवेश | अनुमानित फंड वैल्यू |
|---|---|---|
| 5 साल | ₹60,000 | ₹82,000 |
| 10 साल | ₹1,20,000 | ₹2,30,000 |
| 15 साल | ₹1,80,000 | ₹5,00,000 |
| 20 साल | ₹2,40,000 | ₹9,99,000 |
| 25 साल | ₹3,00,000 | ₹18,98,000 |
नोट: यह गणना हर महीने के अंत में निवेश और 12% वार्षिक अनुमानित रिटर्न के आधार पर की गई है। वास्तविक रिटर्न अलग हो सकता है। ये आंकड़े गारंटीड नहीं हैं और टैक्स तथा अन्य व्यक्तिगत खर्चों से पहले के हैं।
म्यूचुअल फंड में कितना टैक्स लगता है?
म्यूचुअल फंड में निवेश करने से पहले टैक्स के नियम समझना जरूरी है।
भारत में इक्विटी-ओरिएंटेड म्यूचुअल फंड पर लागू प्रमुख कैपिटल गेन टैक्स दरें निम्नलिखित हैं।
| निवेश की अवधि | टैक्स का प्रकार | टैक्स दर |
|---|---|---|
| 12 महीने तक | Short Term Capital Gains | 20% |
| 12 महीने से अधिक | Long Term Capital Gains | ₹1.25 लाख से अधिक पात्र वार्षिक लाभ पर 12.5% |
ये दरें 23 जुलाई 2024 से लागू संबंधित प्रावधानों पर आधारित हैं। लागू शर्तों के अनुसार सेस और सरचार्ज अतिरिक्त हो सकते हैं। ₹1.25 लाख की सीमा धारा 112A के अंतर्गत आने वाले कुल पात्र दीर्घकालिक पूंजीगत लाभ पर लागू होती है, प्रत्येक फंड पर अलग-अलग नहीं।
डेट म्यूचुअल फंड और अन्य योजनाओं पर अलग टैक्स नियम लागू हो सकते हैं। इसलिए सभी म्यूचुअल फंड पर एक ही टैक्स दर मानना सही नहीं होगा।
म्यूचुअल फंड में निवेश कैसे करें?
यदि आप पहली बार म्यूचुअल फंड में निवेश करने जा रहे हैं, तो नीचे दिए गए चरणों का पालन कर सकते हैं।
- निवेश का लक्ष्य निर्धारित करें: तय करें कि आपको बच्चों की शिक्षा, घर खरीदने या रिटायरमेंट के लिए पैसा चाहिए।
- अपनी जोखिम क्षमता समझें: उतना ही जोखिम लें, जितना आर्थिक रूप से सहन कर सकते हैं।
- सही म्यूचुअल फंड चुनें: फंड का उद्देश्य, जोखिम, खर्च और निवेश अवधि देखें।
- KYC पूरी करें: निवेश करने के लिए आवश्यक पहचान और अन्य दस्तावेजों के साथ KYC प्रक्रिया पूरी करें।
- SIP या Lumpsum चुनें: नियमित निवेश के लिए SIP और एकमुश्त निवेश के लिए Lumpsum विकल्प उपलब्ध हैं।
- निवेश की समीक्षा करें: समय-समय पर जांचें कि आपका निवेश आपके वित्तीय लक्ष्य के अनुसार चल रहा है या नहीं।
म्यूचुअल फंड से जुड़ी आधिकारिक जानकारी के लिए AMFI Investor Corner देख सकते हैं।
क्या म्यूचुअल फंड में पैसा लगाना सुरक्षित है?
म्यूचुअल फंड भारत में SEBI द्वारा विनियमित निवेश माध्यम है। लेकिन विनियमन का अर्थ यह नहीं है कि निवेश की रकम या रिटर्न की गारंटी मिलती है।
म्यूचुअल फंड की सुरक्षा काफी हद तक योजना के प्रकार, निवेश की अवधि और बाजार की परिस्थितियों पर निर्भर करती है।
यदि आपको अगले कुछ महीनों में पैसे की जरूरत है, तो अधिक जोखिम वाले इक्विटी फंड में निवेश करना उपयुक्त नहीं हो सकता।
वहीं, लंबे समय के वित्तीय लक्ष्यों के लिए जोखिम क्षमता के अनुसार इक्विटी म्यूचुअल फंड पर विचार किया जा सकता है।
म्यूचुअल फंड में किसे निवेश करना चाहिए?
म्यूचुअल फंड उन लोगों के लिए उपयोगी हो सकता है, जो अपनी बचत को व्यवस्थित तरीके से निवेश करना चाहते हैं।
नौकरी करने वाले व्यक्ति, छोटे व्यवसायी और लंबी अवधि के वित्तीय लक्ष्य रखने वाले निवेशक अपनी जरूरत के अनुसार म्यूचुअल फंड चुन सकते हैं।
हालांकि, निवेश शुरू करने से पहले आपातकालीन खर्चों के लिए पर्याप्त बचत रखना और महंगे कर्ज को ध्यान में रखना भी जरूरी है।
Mutual Fund Ke Fayde Aur Nuksan – 5 महत्वपूर्ण FAQs
Q1. म्यूचुअल फंड का सबसे बड़ा फायदा क्या है?
म्यूचुअल फंड का सबसे बड़ा फायदा यह है कि आप कम रकम से अलग-अलग प्रतिभूतियों में निवेश कर सकते हैं। इसके साथ पेशेवर फंड प्रबंधन की सुविधा भी मिलती है।
Q2. म्यूचुअल फंड में सबसे बड़ा नुकसान क्या है?
म्यूचुअल फंड का सबसे बड़ा नुकसान बाजार जोखिम है। बाजार में गिरावट आने पर आपके निवेश की कीमत कम हो सकती है और मूलधन का नुकसान भी संभव है।
Q3. क्या म्यूचुअल फंड में ₹500 से निवेश शुरू कर सकते हैं?
हां, कई म्यूचुअल फंड योजनाओं में ₹500 या उससे कम की SIP उपलब्ध हो सकती है। हालांकि, न्यूनतम निवेश की राशि योजना के अनुसार अलग-अलग होती है।
Q4. क्या म्यूचुअल फंड में पैसा डूब सकता है?
हां, म्यूचुअल फंड में मूलधन का नुकसान संभव है। हालांकि, विविधीकरण कुछ जोखिम कम करने में मदद कर सकता है। जोखिम का स्तर फंड की निवेश रणनीति और संपत्तियों पर निर्भर करता है।
Q5. म्यूचुअल फंड में कितने साल के लिए निवेश करना चाहिए?
निवेश की अवधि आपके वित्तीय लक्ष्य और फंड के प्रकार पर निर्भर करती है। इक्विटी म्यूचुअल फंड में सामान्यतः लंबी अवधि का नजरिया उपयोगी माना जाता है, जबकि कम अवधि के लक्ष्यों के लिए अलग प्रकार की योजनाएं उपयुक्त हो सकती हैं।
निष्कर्ष (Conclusion)
इस लेख में हमने विस्तार से समझा कि Mutual Fund Ke Fayde Aur Nuksan क्या हैं और निवेश करने से पहले किन बातों का ध्यान रखना चाहिए।
म्यूचुअल फंड का सबसे बड़ा फायदा यह है कि इसमें कम पैसे से निवेश शुरू किया जा सकता है। इसके अलावा SIP, कंपाउंडिंग, विविधीकरण और पेशेवर फंड प्रबंधन जैसी सुविधाएं भी मिलती हैं।
दूसरी तरफ, बाजार में गिरावट, निश्चित रिटर्न की गारंटी न होना, एक्सपेंस रेशियो और टैक्स जैसे नुकसान भी हैं।
इसलिए केवल अधिक रिटर्न की उम्मीद से निवेश करने के बजाय अपनी आर्थिक स्थिति, निवेश अवधि और जोखिम क्षमता के अनुसार योजना चुननी चाहिए।
अंत में यही कहा जा सकता है कि म्यूचुअल फंड संपत्ति बनाने का एक उपयोगी माध्यम हो सकता है, लेकिन सही जानकारी और अनुशासित निवेश बेहद जरूरी हैं।
Also read:-